Приводим выдержки, которые касаются основных тенденций развития рынков гранитного щебня и цемента.
Общие тенденции рынка стройматериалов России
Большинство рынков демонстрируют снижение объёмов производства на 2–13%, однако рублёвая ёмкость удерживается благодаря инфляции себестоимости и логистики.
Крупные предприятия (выручка более 5 млрд рублей) теряют прибыль при сохранении выручки, небольшие производители (выручка до 100 млн рублей) теряют выручку и уходят в убыток. Самым устойчивым сегментом оказались средние компании (выручка от 1 до 5 млрд рублей).
Наблюдается процесс пересмотра логистики, т. к. по ряду позиций цены в регионах различаются в 4–5 раз, централизованные закупки через московские хабы перестают быть оптимальными для регионов.
B2B прямые контракты вытесняют посредников: доля прямых поставок от завода до потребителя достигла 38–78% в зависимости от конкретного рынка, дистрибьюторская цепочка сокращается на всём горизонте стройматериалов, что меняет баланс между производителем и посредником.
Госзаказ по прежнему служит главной опорой и поддерживает общий уровень спроса на рынке: из за спада в частном строительстве и снижения выдачи ипотеки спрос на стройматериалы и продукцию производителей просел, но его поддерживают госзаказы на инфраструктуру и программы капремонта ЖКХ.
Жилой сектор перестаёт быть главным фактором развития строительного рынка.
Спад в жилом секторе частично компенсирует промышленное строительство: ввод коммерческих зданий (складов, логистических хабов и промышленных объектов) вырос на 33% в 2025 году (+13 млн кв. м).
На рынке наблюдается отказ от накопления складских запасов: производители всё чаще работают по модели «точно в срок», что сокращает издержки, но резко повышает уязвимость отрасли — любой сбой в поставках незамедлительно отражается на отгрузках, что может привести к остановке, нарушению сроков и удорожанию строительства.
Дефицит квалифицированных специалистов стимулирует рост зарплат: решением кадровой проблемы выглядит автоматизация, но она требует значительных капитальных вложений.
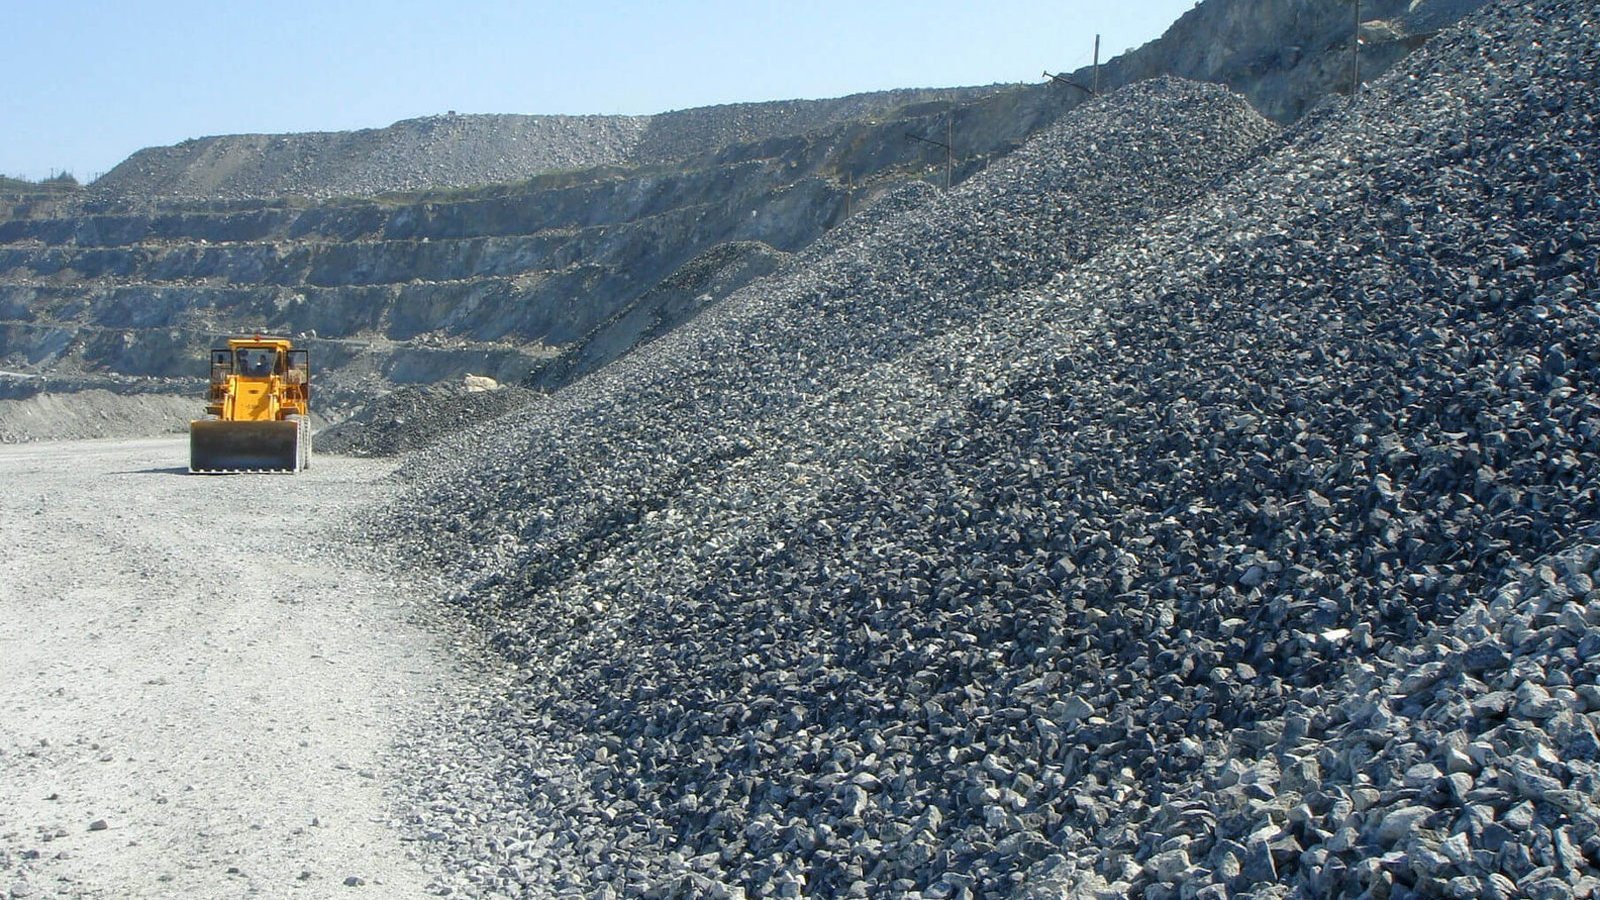
Рынок гранитного щебня
Объём рынка — 174 млрд рублей.
Прибыль производителей (учитывались показатели 1 780 компаний) упала на 34% по отношению к 2024 году.
Рентабельность снизилась с 8,9% до 6,6%.
Пять крупнейших производителей занимают 13,8% рынка (учитывались показатели 2 119 компаний).
Доля убыточных компаний составляет 30%.
Натуральный объём — 138,9 млн тонн.
Доля гранитного щебня в структуре рынка щебня составляет 49,9%.
В 2025 году производство гранитного щебня сократилось на 10,6% — первое существенное снижение за четыре года, вызванное заморозкой инфраструктурных мегапроектов.
Денежный объём рынка снизился менее существенно по сравнению с физическим, что свидетельствует о фундаментальном росте себестоимости продукции.
Рынок критически зависит от госбюджета.
Потребление: 60% приходится на дорожное строительство, которое зависит от бюджетного финансирования.
Ключевые тренды рынка гранитного щебня:
- Доля мелкой фракции на рынке достигает 45,5% — переход дорожных подрядчиков на этот сегмент обусловлен требованиями новых ГОСТов.
- На прямые B2B поставки приходится 65% рынка, что свидетельствует о снижении роли посредников и трансформации каналов сбыта.
- Ожидается инерционный рост рынка к 2035 году составит 16% — основным драйвером станет внутренний инфраструктурный дефицит.
Рынок цемента
Объём рынка — 829 млрд рублей.
Прибыль производителей (учитывались показатели 67 компаний) упала на 42% к 2024 году. Рентабельность снизилась с 14,4% до 8,3%. Выручка осталась на уровне 2024 года.
На долю пяти крупнейших производителей приходится 49,6% рынка цемента.
27% компаний убыточны.
Натуральный объём — 61 млн тонн.
На портландцемент без добавок приходится 67%.
Потребление: 55% приходится на жилищное строительство, 20% — инфраструктурное строительство.
Наблюдается заметное снижение спроса из-за замедления строительного сектора. Особенно уязвимо жилищное строительство, где после отмены льготной ипотеки ситуация в сегменте резко ухудшилась. Стабильность частично поддерживают инфраструктурные мегапроекты, которые выступают главным фактором устойчивости рынка.
Ключевые тренды рынка цемента:
- Рынок демонстрирует высокую степень самообеспеченности: внутреннее производство превышает импорт в 29 раз. На импорт приходится около 3% рынка.
- Объём госзакупок снизился на 31%, что сигнализирует о приостановке крупных бюджетных строек.
- Усиливается тренд на прямые поставки: 38% дистрибуции идёт по B2B контрактам, а роль посредников сокращается.
- География импорта значительно сузилась — 78% поставок приходится на Беларусь, то есть торговля фактически замкнута в рамках Союзного государства.
- Существенный разрыв между розничной (более 13 рублей/кг) и экспортной (около 7 рублей/кг) ценой показывает, что внутренние логистические издержки серьёзно удорожают продукт для конечного потребителя.
- К 2035 году рынок вырастет на 13%.
Источник: Tebiz Group